סקר פרופיט בקרב מאות חוסכים – חושף את הדרכים היעילות לבניית הון, ומסתבר שבנקים לא קשורים לזה.

13 במאי 2025 | מאת: אמיר כהנוביץ, כלכלן ראשי, פרופיט

האם הכסף שלנו, החוסכים, באמת עובד בשבילנו? סקר החוסכים שביצע מכון דיאלוג עבור קבוצת הפיננסים פרופיט בקרב כ- 300 חוסכים בני 30+ חושף את צורות ניהול הכספים של הישראלים ואת הדרך עם רמת שביעות הרצון הגבוהה ביותר!

מי מנהל את החסכונות שלנו?

בישראל קיימים ערוצי חיסכון רבים וממצאי הסקר הראו כי ל- 60% מהמשיבים יש חיסכון בבנק, לעומת 33% שמנהלים חסכונות בחברת ביטוח ו- 17% מנהלים חסכונות בבית השקעות (לחלק מהמשיבים יש חסכונות במספר גופים שונים).
ממצאי הסקר מתכתבים עם הנתונים שפרסם בנק ישראל.

האם החוסכים מרוצים מהדרך שבחרו?

למרות שרוב הכספים עדיין מנוהלים בבנק, באופן פרדוקסלי רוב המשיבים לא חושבים שהבנק בצד שלהם והבנק שאיננו מנסה ללוות אותם לצמיחה כלכלית.
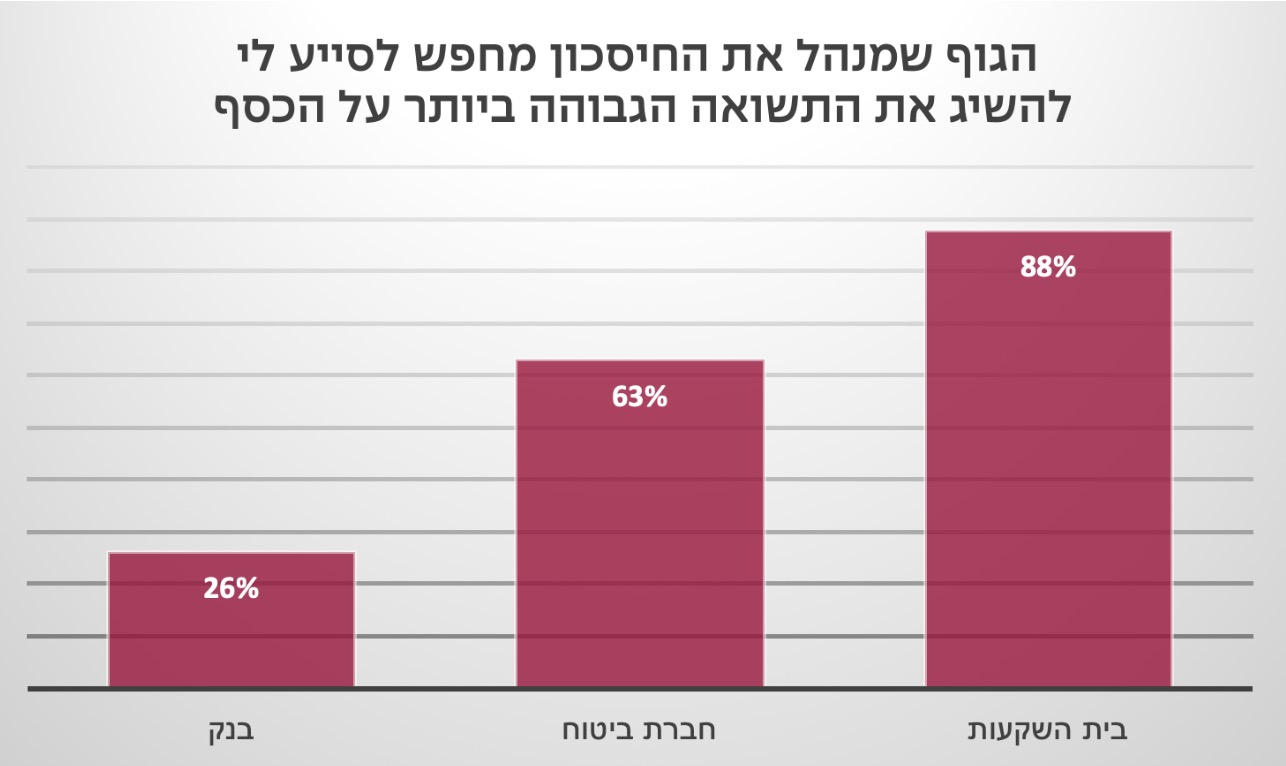
רק 24% מהמשיבים הסכימו עם הקביעה לפיה הבנק מנסה לעזור להם להשיג את התשואה הגבוהה ביותר על הכסף, לעומת 66% שלא מסכימים עם קביעה זו.
מנגד כאשר מדובר בבית ההשקעות או בחברת ביטוח 88% ו- 68% בהתאמה הסכימו שהם מנסים לסייע להם להשיג את התשואה הגבוהה ביותר:
אינדיקציה נוספת לחוסר שביעות הרצון של החוסכים מהמצב הקיים, הוא תמהיל החיסכון.
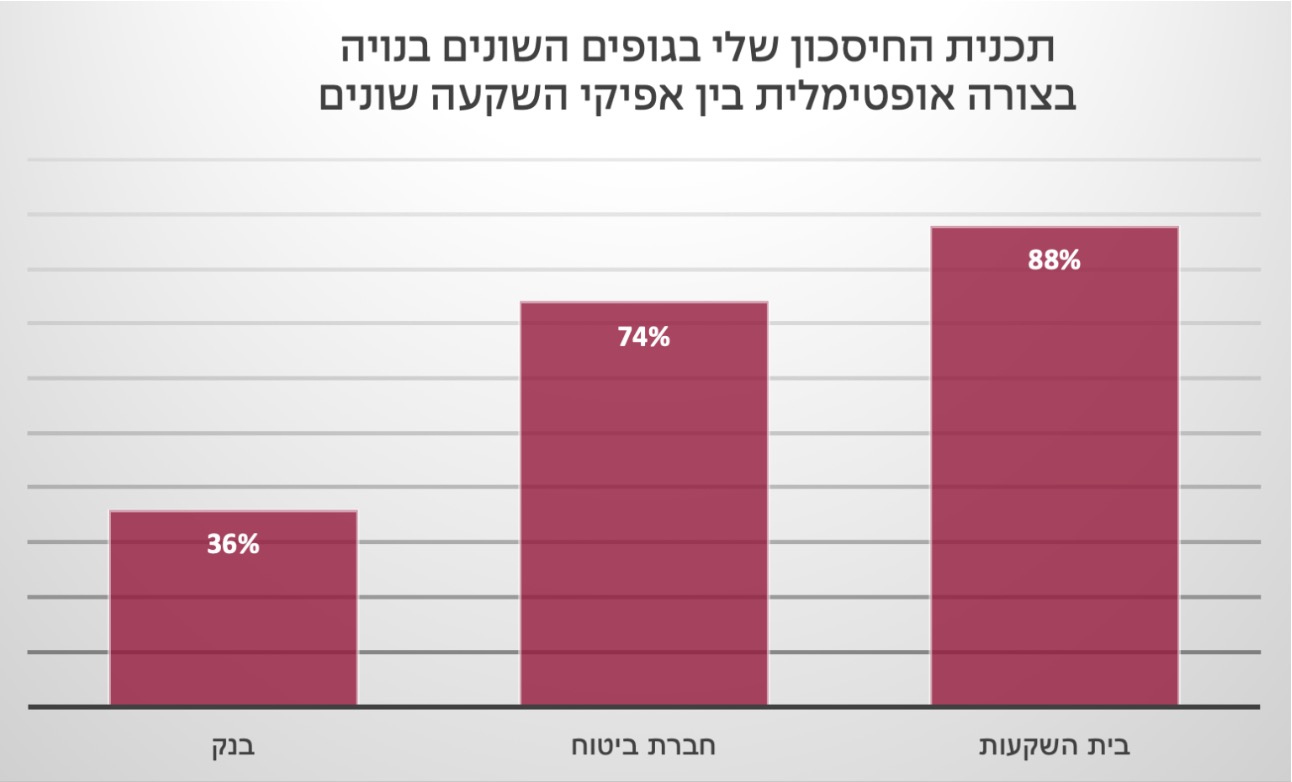
כך למשל כאשר החוסכים נשאלו עד כמה תכנית החיסכון בגופים השונים בנויה בצורה אופטימאלית בין אפיקי ההשקעה השונים, גם במקרה הזה חלק קטן יחסית (36%) הצביע על שביעות רצון מהמצב הקיים בבנק.
לעומת זאת, אחוז המשיבים המרוצים מתמהיל החיסכון שלהם בחברת הביטוח או בבית ההשקעות מגיע ל- 74% ו- 88% בהתאמה – כפול ויותר ביחס לבנק:
מהתשובות של רוב החוסכים ניתן להבין שהם אינם שבעי רצון מניהול החיסכון שלהם בבנק. לכן זה לא מפתיע שהתשובה של כמחציתם (48%) לשאלה היכן הם ירצו לפתוח את תוכנית החיסכון הבאה, היא בית השקעות או חברת ביטוח.

התחושה הזו מתכתבת עם המציאות וההבדלים ברווחים בין הפקדת הכסף בבנק לבין ניהול השקעות בחברות הביטוח ובתי ההשקעות היו עצומים. ההבדל בין תשואה שנתית בגובה 3% הטיפוסית היסטורית לפיקדון בנקאי ולבין תשואה שנתית של 7% הטיפוסית היסטורית לתיק השקעות מנוהל הגיע במשך 20 שנה לפער של יותר מפי ארבע!

אז מדוע בכל זאת אנחנו משאירים כספים בבנק?

ממצאי הסקר ממחישים את הפער בין היקפי החיסכון הנרחבים בבנק, לבין חוסר שביעות הרצון של החוסכים מהערך שאלה נותנים. למרות שעפ"י נתוני בנק ישראל שיעור החיסכון שהציבור הישראלי מנהל באמצעות הגופים המוסדיים כמעט הוכפל (נכון לשנת 2020)(1), ישנם עדיין חוסכים רבים שרוצים לחסוך דרך גופי השקעות חוץ בנקאיים אך נמנעים מכך.
מהן הסיבות המרכזיות שמונעות מהם לעשות את זה, ואיך אפשר להתגבר על החסמים כדי להפיק יותר מכספי החיסכון?

מיתוסים שמעכבים התעשרות

מיתוס #1: הכי בטוח להשאיר את הכסף בבנק

חוסכים רבים מעדיפים להתפשר על התשואות לצורך הגדלת הביטחון. השאלה היא האם תחושת הביטחון שמלווה את החיסכון בבנק מעוגנת במציאות?

לא בהכרח: חיסכון בפיקדון בנקאי מלווה בסוג אחר של סיכונים, כמו הסיכון הבנקאי, סיכוני אינפלציה, סיכוני ריבית ועוד. ישנם אפיקים חוץ בנקאיים עם סיכונים אחרים ועם סיכונים דומים, שסביר מאד שיניבו תשואה גבוהה מהחיסכון הבנקאי,) – כגון השקעות באג"ח בטוחות ומוצרים פיננסים עם יתרונות מיסוי ביחס לפיקדון בנקאי, כמו קופות גמל להשקעה ופוליסות חיסכון.

בנוסף, תחושת הביטחון נגזרת גם מהנראות של הכסף "הוא בבנק" אך למעשה דווקא "בבנק" הכסף בפיקדונות נעול ולא נגיש. בעוד שבאפיקי ההשקעה בחברות הביטוח ובתי השקעות הכספים מוגנים ומפוקחים, ניירות הערך רשומים בחשבונות נאמנות נפרדים וייעודיים בבנק של הגוף המנהל את החיסכון.
ניתן למשוך את הכסף בכל עת, ללא קנסות ובלא מגבלות. ובאופן דומה לבנק אפשר לעקוב אחרי הכסף, הביצועים שלו ולהגיש בקשת משיכה מהירה בחזרה לחשבון הבנק.
כך שמהפקדה בבנק נשאר בסוף בעיקר פחות תשואה ובקושי, אם בכלל, פחות סיכון.

מיתוס #2: צריך ידע וזמן כדי לחסוך בצורה חכמה

מה שאולי היה נכון אולי פעם, הרבה פחות רלוונטי היום. דמי הניהול קרסו בשנים האחרונות וירדו לרמה של עשיריות בודדות, שמשקפות בעיקר עלויות תפעול, היצע מסלולי ההשקעה המובנים בפיזור ובהתאמה למגוון יעדי השקעה ורמות סיכון, כולל מנגנוני תפעול קלים, זינק וניתן לגשת אליהם בקלות באמצעות מתכנן פיננסי מקצועי שמלווה את התהליך על כל שלביו.
אותו מתכנן גוזר את העלות שלו מתוך רווחי החברות המנהלות ולא מהלקוחות. המנגנון הזה עלול תיאורטית ליצור ניגוד עניינים בין המתכנן לבין החוסך, אך הבדלי התגמול שלו בין החברות המנהלות ובין מסלולי ההשקעה זניחים ומשתנה חשוב הרבה יותר בתגמול הוא שביעות הרצון של הלקוח, שממנה נגזרת גם תקופת ההיקשרות ביניהם וגם הבסיס להמלצות והגדלת בסיס הלקוחות.

זאת כנראה הסיבה שלמרות החששות הללו 95% מהנשאלים בסקר הסכימו עם האמירה שהיועץ הפיננסי/הפנסיוני שלהם מחפש לעזור להם להשיג את התשואה הגבוהה ביותר על כספם. הוכחה מוחצת לערך העצום ולשביעות הרצון מהמנגנון הקיים ומרמת השירות האישית והגבוהה שניתן לקבל היום.


התשאול בוצע ב 6.2.2025, 300 משיבים בגילאי 30 ומעלה בפאנל אינטרנטי, שאלון למילוי עצמי, טעות הדגימה 5.7% בקרב האוכלוסייה היהודית בלבד . אין בתוכן משום תחליף לייעוץ ו/או שיווק פנסיוני ו/או שיווק השקעות ו/או ייעוץ מס המותאם ללקוח או המלצה בנוגע לכדאיות השקעה במוצרים פנסיוניים או פיננסים כלשהם, ואין בדברים משום הזמנה או הצעה לביצוע פעולות במוצרים פנסיוניים או פיננסים כלשהם. לעורך הסקירה – ו/או לפרופיט עשוי להיות עניין אישי בנושא. אין באמור להוות התחייבות לתשואה, ואין במידע על תשואות שהושגו בעבר כדי להעיד על תשואות שתושגנה בעתיד. המידע המוצג הוא חומר מסייע בלבד, הנשען על אומדנים והערכות החברה שמטבע הדברים, אפשר ויתבררו כחסרים או בלתי מעודכנים וכן עלולות להתגלות סטיות בין ההערכות המובאות במידע לבין התוצאות בפועל. אין לראות במידע זה כעובדתי או כמידע שלם וממצה של ההיבטים הכרוכים בניירות ערך ו/או בנכסים הפיננסיים או הפנסיוניים המוזכרים בו. אין באמור למצות ו/או להחליף את הוראות ההסדר התחיקתי. אין להעתיק ו/או להפיץ ו/או לשדר ו/או לפרסם את האמור, ללא קבלת אישור מראש ובכתב מאת פרופיט. העושה שימוש במידע עושה זאת על אחריותו בלבד.

מרכז הידע

אסף בנאי: "500 עובדי החברה שלי משתמשים במערכת שבניתי בעצמי, מבלי להיות מתכנת"

28 באוקטובר 2026

בוועידת Tech1 2026 שיתף אסף בנאי, מייסד ובעלים של קבוצת פרופיט, כיצד בנה בעצמו את מערכת המידע שמשמשת כיום את 500 עובדי החברה, וזאת מבלי שהוא מתכנת. לדבריו, הטכנולוגיה היא כלי חשוב, אך את ההבדל האמיתי בניהול השקעות עושה דבר אחר: ההבנה של הפחדים, הרגשות וההתנהגות של המשקיעים, במיוחד בתקופות של ירידות בשווקים. על השילוב […]
כלכליסט
סערה בכוס מים – החשש מסנקציות פיננסיות על ישראל שאלות ותשובות

26 באוקטובר 2026

השורה התחתונה – בין סנקציות על גופים המעורבים בפעילות בהתנחלויות לבין ניתוק כל הבנקים  הישראליים ממערכת התשלומים העולמית מפרידים צעדים משפטיים ומדיניים עצומים, שאין כיום  אינדיקציה ממשית שהם בכלל עומדים על הפרק . כמו תמיד, חשוב למשקיע לפזר את נכסיו, להבין היכן  הם מוחזקים, מי מוסמך לפעול בהם וכיצד ניתן יהיה לקבל אליהם גישה בעת […]
כסף
קרנות השקעה פרטיות למשקיע כשיר: המדריך המלא

11 באוקטובר 2026

מהן קרנות השקעה פרטיות, מי נחשב משקיע כשיר, מהם היתרונות ואילו סיכונים חשוב להכיר לפני שמצטרפים? בעבר, קרנות השקעה פרטיות היו מזוהות בעיקר עם גופים מוסדיים ובעלי הון משמעותי. כיום גם משקיעים פרטיים בישראל בוחנים את האפיק כחלק מתיק ההשקעות שלהם, במטרה להרחיב את הפיזור ולקבל חשיפה להשקעות ולאסטרטגיות שאינן זמינות תמיד באמצעות מוצרים סחירים […]
השקעות
סקירה חודש ספטמבר 2026 – לא כל עליית תשואה נולדה מסוכנת

6 באוקטובר 2026

שוק המניות בתל אביב רשם בספטמבר חודש נוסף של עליות, עדיין בהובלת סקטור הביטוח שזינק ב – 5.2% וסה"כ בכ – 46.5% מתחילת השנה. במובן מסוים מניות הביטוח הן מינוף על שוק המניות, דרך תיק הנוסטרו שלהם, היקף הנכסים שהן מנהלות, ודרך מוצרי “משתתפים ברווחים” של לקוחותיהם. גם הבנקים משכו לעליות, בין היתר בתמיכת עליית […]
שוק ההון
קרן השתלמות לעצמאים: הטבת המס שרבים לא מנצלים עד הסוף

22 בספטמבר 2026

רוב העצמאים מכירים את קרן ההשתלמות בעיקר דרך הטבה אחת: האפשרות לקבל ניכוי במס על חלק מההפקדה. מפקידים, מקטינים את ההכנסה החייבת וממשיכים הלאה. אבל זה רק חלק מהתמונה. לקרן השתלמות יש יתרון נוסף, שעשוי להיות משמעותי הרבה יותר לאורך זמן: הרווחים שנצברים על הפקדות עד התקרה המוטבת יכולים להיות פטורים ממס רווחי הון, בכפוף […]
פנסיה
סקירה חודש אוגוסט 2026 – אפשר להיות אופטימי על השקל ועדיין להגדיל את החשיפה למט"ח

6 בספטמבר 2026

הזינוק של השקל בשנים האחרונות, מרמה של 4.08 שקלים לדולר באוקטובר 2023 עד לכ – 2.80 בסוף מאי, הוביל ישראלים רבים לרכוש דולרים, מה שתמך בחזרה להיחלשות השקל עד לשער של 3.10 שקלים לדולר בסוף חודש יולי, ושוב ל – 3.00 בסוף אוגוסט. האם בתוך הריצה הזאת אחר התנודתיות במטבעות יש מקום להכניס גם ניתוח […]
שוק ההון
סקירה חודש יולי 2026 – התנגשות בין תזות השבבים מערערת את יציבות השווקים בעולם

4 באוגוסט 2026

בלב השיח על עתיד הבינה המלאכותית עומדת התנגשות חזיתית בין שתי תזות קיצוניות באשר לביקוש העתידי לחומרה, שבבים, זיכרון ולחשמל. מצד אחד ניצבת תזת "הביקוש האינסופי של ה – AI לאותה חומרה", כלומר, כמה שלא נייצר, ה -AI יצטרך יותר. מנגד עומדת אזהרת "עודף ההשקעות בהיצע של חומרה", כשלפיה כושר הייצור מתרחב בקצב גבוה בהרבה […]
שוק ההון
גל הפיטורים בהייטק: ההחלטות שאסור לקבל מתוך לחץ

30 ביולי 2026

אלפי עובדי הייטק נאלצים להתמודד השנה עם סיום העסקה. פיטורים אינם רק אירוע תעסוקתי, זהו אירוע שבו צריכות להתקבל החלטות רבות הנוגעות לכספי הפיצויים, להמשכיות הפנסיה, לתשלום המס על המשיכה, לביטוחי הבריאות הקולקטיביים ולמניות או אופציות שיש ברשותכם. החלטה לא נכונה בנושא עלולה לעלות לכם בהרבה מאוד כסף. בשלב זה חשוב להבין כיצד עוברים את […]
פנסיה
Tech volatility is bigger threat than geopolitics

13 ביולי 2026

Profit Financial Group Founder and Owner Asaf Banai explains why volatility in the technology sector may pose a greater risk to Israeli investors than geopolitical events. Many Israelis are heavily exposed to tech through their income, stock options, pensions, and investments. This concentration makes diversification and a well-planned investment strategy especially important. The key is  […]
גלובוס