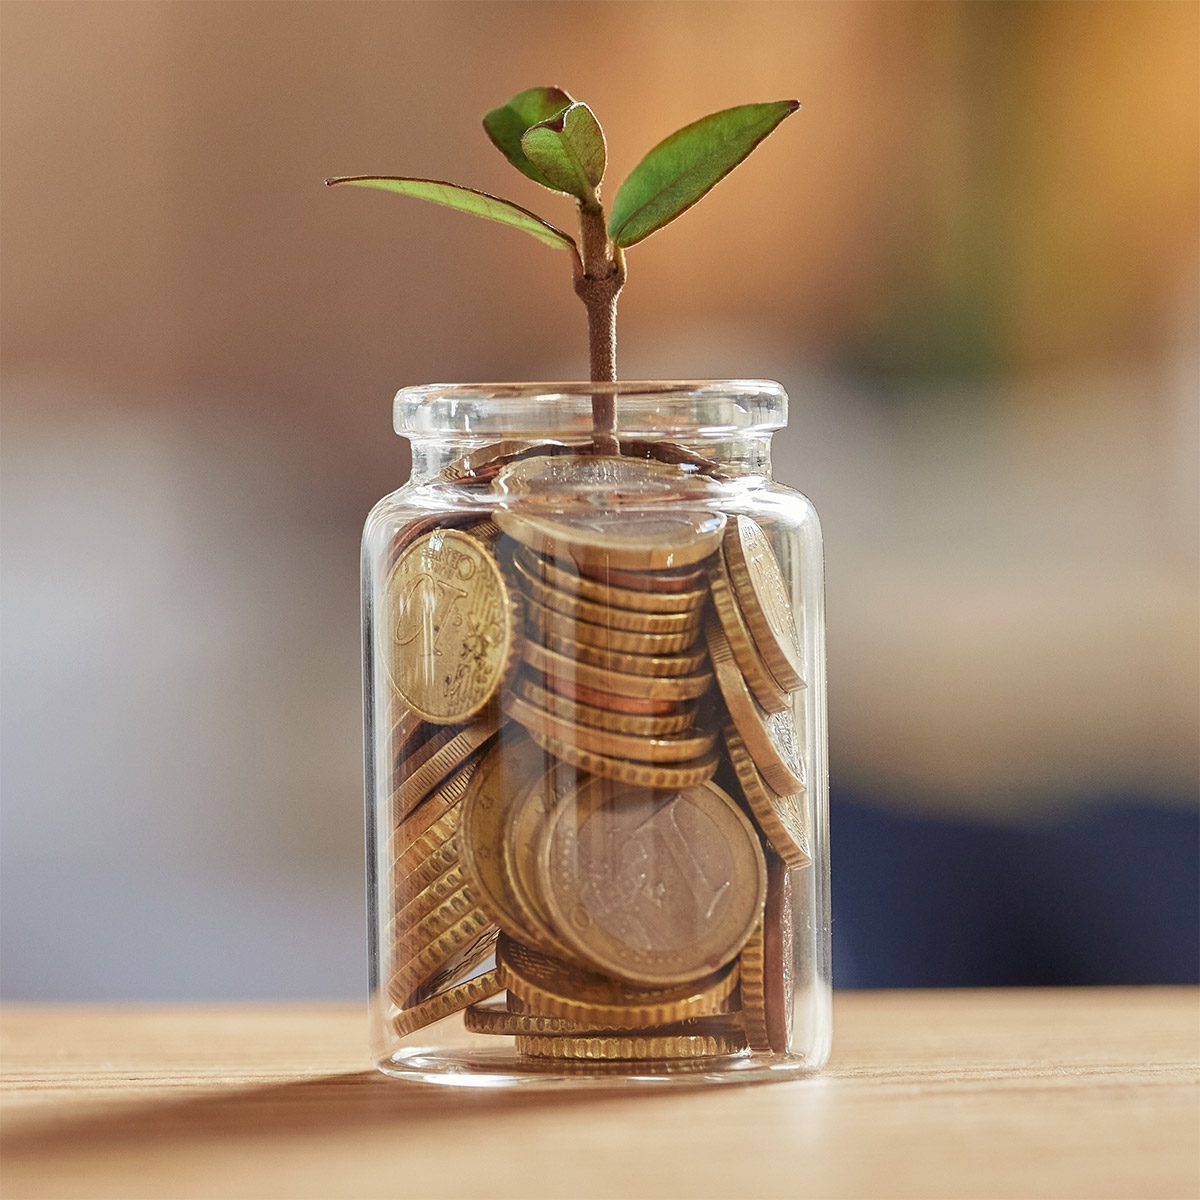
החיסכון הפנסיוני מהווה את אחד מהחסכונות המרכזיים והחשובים ביותר עבור כל אחד מאיתנו.
בישראל חובת ההפקדות לקופת גמל פנסיונית מעוגנת בחוק וחלה גם על מעסיקים בעבור עובדיהם וגם על עצמאים.
מטרתו העיקרית של החיסכון הפנסיוני הוא תשלום קצבה חודשית לחוסך בהגיעו לגיל פרישה.
קצבה זו בצרוף קצבת הזקנה מביטוח לאומי תהווה הכנסה חודשית קבועה לגמלאי/ת.
נכון להיום, גיל הפרישה הקבוע בחוק הינו 63-65 לאישה ו-67 לגבר, למרות זאת ניתן להתחיל לקבל קצבאות מהתוכניות הפנסיוניות כבר בגיל 60.
על אף שאנחנו חוסכים לפנסיה במשך שנים רבות, לא תמיד אנו מודעים לחשיבותו של החסכון הפנסיוני ורבים מהחוסכים אינם בטוחים מה גובה הקצבה העתידית המשוערת לה יהיו זכאים בעת פרישה, האם החסכון שצברו ויצברו בעתיד יספיק בכדי לשמר את רמת החיים לה הם רגילים כיום, וכמה עליהם להמשיך לחסוך עד לפרישה.
כיום כשתוחלת החיים מתארכת ועלויות המחיה גדלות, חשוב יותר מאי פעם לוודא שקיימת לנו תוכנית פנסיונית איתנה.
במאמר זה, נציג מספר אסטרטגיות שיכולות לעזור לכם להעריך ולהגדיל את החיסכון הפנסיוני כך שתהיו מוכנים טוב יותר לעתיד.
לפני הכול, הצעד הראשון הוא להבין מהי הקצבה העתידית המשוערת שלכם כיום ולפי אילו הנחות היא נקבעת. לשם כך חשוב לבדוק את הדוחות השנתיים של כל המוצרים הפנסיוניים שלכם ולקבל אומדן לגבי גובה חיסכון לפנסיה שצברתם עד כה.
מומלץ מאוד לבצע מעקב ובדיקה לפחות אחת לשנתיים של התוכניות הפנסיוניות שלכם כדי לבחון את רמת התקדמות הצבירות וגובה הקצבה העתידית המשוערת הנגזרת ממנה.
העריכו את צרכי הפרישה שלכם: השתמשו במחשבוני פרישה מקוונים או פנו למתכנן הפיננסי שלכם כדי להבין מה גובה הקצבה לה תזדקקו בעת הפרישה.
זכרו שסביר להניח שההוצאות שלכם יהיו גבוהות יותר בעתיד עקב אינפלציה ועליית מחירים.
אחת הדרכים הטובות ביותר להגדיל את הפנסיה היא למקסם את גובה ההפקדה לפנסיה.
חשוב להיות מודעים לגובה השכר ממנו מופרש עבורכם לפנסיה, ולכך שככל שאחוזי ההפרשות לפנסיה גבוהים יותר, ההפקדה החודשית לתוכנית הפנסיונית גבוהה יותר וכפועל יוצא גם הצבירה והקצבה העתידית תהיינה גבוהות יותר.
לדוגמה:
הרבה מהשכירים מסתפקים בהפרשה חודשית בשיעור של 6% בלבד משכרם לתגמולי עובד מבלי להיות מודעים לכך שיש באפשרותם להגדיל ההפרשה עד 7%.
כמו כן, מאוד חשוב לשמור על רצף הפקדות לפנסיה, במעבר ממעסיק למעסיק, בתקופה שבין עבודות וגם בעת יציאה לחופשת לידה.
במקרים אילו יש לבקש להמשיך ולשמר התוכניות הפנסיוניות ע"י הסדר ריסק זמני או תשלום באופן פרטי אנו ממליצים מאוד ליצור קשר בעתות אילו עם המתכנן הפיננסי שלכם.
בעת סיום עבודה מומלץ מאוד שלא למשוך את כספי הפיצויים, משיכת כספי פיצויים מקטינה משמעותית את גובה הקצבה החודשית לה תהיו זכאים בגיל פרישה.
לעצמאיים שביניכם מומלץ שלא להסתפק בהפרשה לפנסיית חובה אלא לדאוג ולהגדיל את ההפקדות לפנסיה תוך ניצול של הטבות המס המגיעות לכם.
תוכנית פנסיונית מתוכננת היטב שמה דגש על ניהול מסלולי ההשקעות שלכם בהתאם לצרכיכם והעדפותיכם. לבחירת הגוף המנהל ומסלול ההשקעה השפעה רבה על התשואות והרווחים לאורך זמן וכתוצאה מכך גם על הקצבה העתידית שלכם.
השקיעו מחשבה בבחירת תמהיל נכון עבורכם של מסלולי ההשקעה הפנסיונים שלכם קיימים כיום בשוק מסלולי השקעה שונים ומגוונים ברמות סיכון שונות המושקעים בנכסים שונים כגון מניות, אג"ח וקרנות נאמנות ולכן כדאי להיעזר במתכנן הפיננסי שלכם.
בדיקת אסטרטגיית ההשקעה שלכם חשובה בכל גיל וכול שכן ככל שהינכם מתבגרים ומתקרבים לפרישה, בגילאים אילו יתכן ותמצאו כי ישנה כדאיות לעבור להשקעות פחות תנודתיות ויציבות יותר.
דחיית פרישה, והמשך עבודה אפילו במספר שנים, יכולה לעשות הבדל גדול בחיסכון הפנסיוני. דחיית הפרישה תורמת להגדלת החיסכון הפנסיוני הצבור ומאפשרת לכם להרוויח מריבית דריבית.
יחד עם זאת בשל מורכבות הנושא והצורך לבחון את החלופות העומדות בפני הפורש אנו ממליצים לפנות ולהיעזר באיש מקצוע.
פנסיה לא חייבת להיות מקור ההכנסה היחיד בפרישה. כיום קיימים מכשירי השקעה וחיסכון מגוונים בעלי יתרונות רבים, המאפשרים בחירה של מסלולי השקעה, מעבר בין קופות ומסלולים ללא אירוע מס, דמי ניהול אטרקטיביים ופטור ממס רווחי הון במידה והחוסך יחליט למשוך את הכספים ההלו כקצבה מגיל 60.
למרות שקשה לדעת מה צופן לנו העתיד, חשוב לנקוט צעדים יזומים כדי להעריך ולהגדיל את החיסכון הפנסיוני ובתכנון נכון להבטיח את ביטחונכם הכלכלי בפרישה.
תכנון נכון של הפרישה העתידית יכול לעשות הבדל גדול לאורך שנים, ואנחנו כאן לעזור לכם לבנות תכנית כלכלית איתנה
28 באוקטובר 2026
26 באוקטובר 2026
11 באוקטובר 2026
6 באוקטובר 2026
22 בספטמבר 2026
6 בספטמבר 2026
4 באוגוסט 2026
30 ביולי 2026
13 ביולי 2026
בפרופיט, מובילים חדשנות ועשייה - אנחנו מאמינים ששירות יוצא דופן נולד משילוב של מקצועיות, הקשבה וחשיבה חדשה. בזכות המתכננים והסוכנים שלנו, שפועלים בגישה הוליסטית ומתוך מחויבות אמיתית ללקוחות, הצלחנו לבנות קהילה שמובילה שינוי אמיתי בשוק הפיננסי בישראל.