בסקירת ספטמבר עסקנו בפער הגדול שנוצר בין היקף ההשקעות בבינה מלאכותית לבין הצמיחה שהן אמורות לייצר. באוקטובר, היה נראה שהפער הזה הפך לשאלה מעשית ודוחקת. אלא שהכותרות על ירידות שערים חדות במניות הטכנולוגיה, הסתירו אירוע מעניין לא פחות: חלקים רחבים יותר של שוק המניות דווקא המשיכו לעלות באוקטובר.
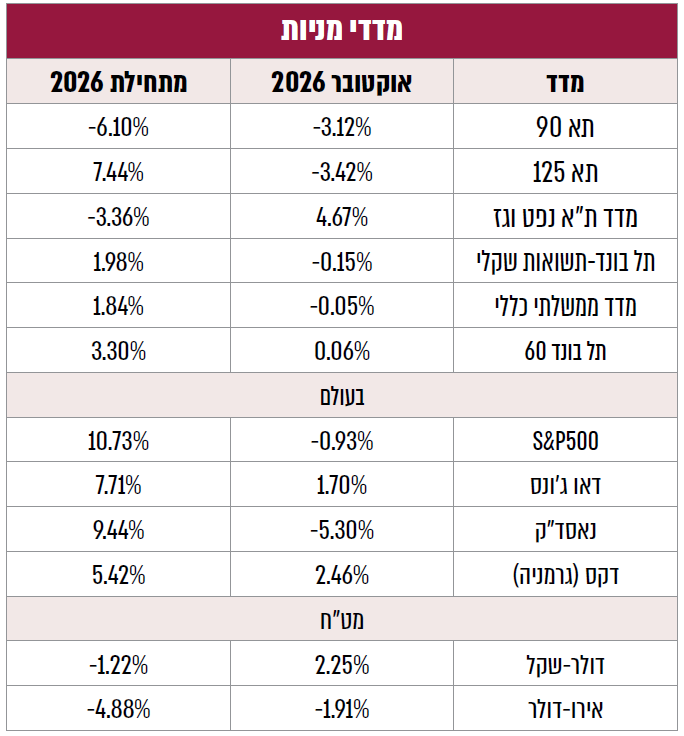
בעוד שה – S&P500 ירד באוקטובר בכ – 0.9%, והנאסד״ק צלל בכ – 5.3%, מדד ה – S&P500 במשקל שווה דווקא עלה בכ – 4.9%. מדובר באותן 500 חברות, אך בחלוקת משקל שווה שמנטרלת את ההשפעה העצומה של ענקיות הטכנולוגיה על המדד. המשמעות היא שמאחורי הירידות במדד לא עומדת בריחה המונית משוק המניות, אלא רוטציה של כספים בתוך השוק עצמו.
זוהי הבחנה קריטית להבנת החודש. אילו היינו עדים למכירת חיסול מערכתית, הדבר היה מעיד על חרדה מפני קריסה כלכלית רחבה. אך כאשר הירידות מתרכזות אך ורק בחברות שהציפיות מהן נמתחו עד הקצה, מדובר למעשה בהערכת שווי מחודשת ואולי אפילו בריאה של אותן חברות. (כמובן, שזה לא שולל תרחיש שלישי שבו החשש הסקטוריאלי יתפשט בהמשך ויהפוך למערכתי).
המחשה לכך שמדובר באירוע מיקרו (נקודתי) היא אכזבת המשקיעים מדוח אמזון: ההשקעות העצומות של החברה ברכוש וציוד גררו את תזרים המזומנים החופשי שלה לערך שלילי כבד של 42.4 מיליארד דולר. בעוד האופטימיים רואים בהקמת התשתיות הללו זריעה לקראת קציר הכנסות עתידי, הפסימיים חוששים שמדובר בתשתיות שיתיישנו טרם יספיקו לייצר את הגידול המיוחל בתזרים. המחשה נוספת למומנטום השלילי בטכנולוגיה היא מניית אינטל, שהתרסקה בכ – 28.6% ביום המסחר האחרון של החודש.
במקביל, נתוני הכלכלה הריאלית בארה"ב המשיכו לספק סיבות לאופטימיות. האומדן הראשון לתוצר ברבעון השלישי הצביע על צמיחה חזקה בקצב שנתי של 3.4%, לעומת 2.2% ברבעון השני. נתון המכירות לרוכשים פרטיים עלה בקצב שנתי של 4.9%. והאינפלציה עלתה ל – 3.7% (גבוה מהיעד של 2%).
הפער הזה, בין החולשה במניות הביג – טק לחוסן של הכלכלה ויתר החברות, מסבך את חייו של הבנק הפדרלי. אומנם ב – 28 באוקטובר הוא הותיר את הריבית בטווח של 3.75% – 4.00%, אך השוק מתמחר שבדצמבר הוא יעלה אותה ל – 4.00% – 4.25%.
בעוד שהפד כבול במלחמתו באינפלציה ואינו יכול להוריד ריבית כדי להקל על חברות הביגטק, מי שכן סיפק "כרית ביטחון" קריטית למשקיעים היה שוק האג״ח. זה לא נבע כמובן מאהבה, אלא מתוך הדינמיקה הטבעית של בריחת משקיעים מנכסי סיכון לחוף מבטחים, מה שהוביל לירידת תשואות האג"ח, כשהתשואה ל – 10 שנים ירדה מ – 5.29% בסוף ספטמבר ל – 4.94% בסוף אוקטובר.
הדינאמיקה הכללית והנוכחית בפרט מאותתת ששוק האג"ח האמריקאי יוכל להמשיך ולשמש כגידור לשוק המניות מפני תמחור מחדש של מניות הביגטק, אך גם משורה של סיכונים אקטואליים נוספים, ביניהם: הסיכון הפוליטי לקראת בחירות האמצע בארה״ב (כאשר שינוי בהרכב הקונגרס עשוי להשפיע על חקיקה, מיסוי ורגולציה), ומהצרות באירופה, שנראה שנמצאת בלוח זמנים צפוף של משברים מתנגשים: ממשבר חוב מתגלגל ותסיסה חברתית בצרפת, דרך טלטלה פוליטית עמוקה בפולין, ועד למהומות וביזה אלימות של צעירים ברחובות.
עם זאת, חשוב להדגיש: יכולת הגידור של האג"ח תלויה בסוג הזעזוע. כשזעזוע שמקורו בהפתעת אינפלציונית עדיין עלול לפגוע במניות ובאג"ח בו – זמנית. וכידוע, סיכון אינפלציה הוא מוחשי מאד לאור המשך העלייה במחירי הנפט. מנגד, קיימים גם כוחות דיס – אינפלציוניים חזקים, כגון החולשה בכלכלה הסינית (שעשויה לייצא דפלציה לעולם) וכמובן גל ההתייעלות העתידי שמהפכת ה – AI מתיימרת לייצר.
לסיכום, אוקטובר הדגים שוב, הלכה למעשה, מדוע כדאי להחזיק חשיפה למקורות רווח שונים ובלתי תלויים. חשוב גם להבין שריבוי קרנות אינו מבטיח פיזור, אם הן חשופות לאותם סיכונים והנחות. פיזור לא מונע הפסדים לחלוטין, אך הוא מהווה עוגן שמאפשר לצלוח חודשים סוערים ולא רק להישאר במגרש התשואות אלא גם להיות נזיל ולנצל מצבי קיצון כדי לקנות סחורה זולה.
שני מוקדי לחץ עיקריים נפגשו באוקטובר בבורסה הישראלית: הראשון הוא אי – ודאות פוליטית על רקע תוצאות הבחירות, והשני הוא החולשה העולמית במניות הטכנולוגיה. נראה כי כל אחד מהסקטורים בבורסה הגיב לאירוע אחר. בלטו למשל מניות הטכנולוגיה הדואליות בת"א, שעד לנפילות במניות הטכנולוגיה בארה"ב בסוף החודש, עוד נסחרו בעליות.
באופן דומה, עד לבחירות ב – 27 באוקטובר, מדד מניות הבנייה בישראל עוד רשם מתחילת החודש עלייה של 5.9%. אולם, מה – 28 באוקטובר הוא עבר לירידה של 4.31%, כלומר, צניחה מצטברת של כ – 9.6% בשבוע אחד. מהיום שלאחר הבחירות, כל מדדי המניות בתל אביב עברו לירידות חדות: מדד ת"א – 125 רשם ירידה של כ – 2.5% ומדד ת"א – 90 ירד ב – 4.5%, וזאת יחד עם היחלשות השקל מול הדולר ב – 2.2%. בירידות בלטו במיוחד מניות הפיננסים וכאמור מניות הנדל״ן. עדיין לא ברור כמה מאותה חולשה קשורה לאכזבה מהתוצאות עצמן (כל גוש ואכזבתו שלו), וכמה לעצם חוסר הוודאות והקושי הנצפה בהרכבת קואליציה יציבה.
השוק המקומי לא נאלץ להתמודד רק עם קיפאון פוליטי והשפעות שליליות מוול – סטריט, אלא גם עם החלטת הממשלה מאוקטובר לבצע קיצוץ רוחבי של 2.6 מיליארד שקל במשרדים האזרחיים (חינוך, תחבורה, בריאות) לטובת מימון רכש ביטחוני, ועם בנק ישראל, שהתעקש למרות אינפלציה שנתית נמוכה של 1.6% להימנע מהמשך הפחתת הריבית.
בנק ישראל הותיר באוקטובר את הריבית על 3.25% (לעומת ריבית פיקדונות של 2.50% באירופה, ו 3.75% – 4.00% בארה"ב). מבחינת בנק ישראל הפעילות הערה של המשק, שהתבטאה גם בתחזית צמיחה של 5.6% ב – 2026 ושל 7.5% ב – 2027, לא מצדיקה הפחתת ריבית נוספת. עם זאת, בניכוי ייצור בחו״ל ע"י חברות ישראליות תחזית הצמיחה יורדת ל – 3.4% ו – 5.1%, בהתאמה. שיקול נוסף שאולי היה יכול להכריע את הבנק להפחתת ריבית היה תוצאות הבחירות והשפעותיהן המסתמנות על הפעילות העתידית, אך בזמנו אלה עדיין לא היו ידועות.
הריבית הריאלית הגבוהה במשק הכבידו על מניות הנדל"ן, כשבאוקטובר אף דווח על ירידה של 0.6% במחירי הדירות בעסקאות יולי – אוגוסט לעומת יוני – יולי, וסך ירידה שנתית של 1.8%.
החולשה במניות המקומיות והלחץ להסטת כספים ממשרדים אזרחיים לצבאיים היוו מנוף שלילי על מניות הפיננסים, ובראשן חברות הביטוח. ת"א – ביטוח ירד ב – 9.69%, ות"א – בנקים 5 ירד ב – 3.63%. הירידות בבנקים נבעו, בין היתר, מציפיות לעלייה בהפרשות להפסדי אשראי בעקבות ההאטה האזרחית. החולשה במניות חברות הביטוח נגזרת ישירות מהירידה בשווי תיקי ההשקעות שלהן, ומירידה בסך דמי הניהול שהן מצליחות לגבות כשהבורסה יורדת. עם זאת, נזכיר כי מתחילת השנה, ולמרות הירידות של אוקטובר, מדד הביטוח עדיין מציג עלייה מרשימה של כ – 32%.
הגורם הבולט האחרון שהשפיע על השוק המקומי באוקטובר היה אי – הוודאות הגיאו – פוליטית. מתיחות זו, שכללה שקילת אופציות צבאיות על ידי ארה"ב מחד, ואיומים מצד איראן (בין היתר על סגירת מצר הורמוז) מאידך, דחפה את מחירי נפט הברנט לאזור ה – 110 דולר לחבית. עלייה זו תרמה לזינוק של 4.67% במניות מדד ת"א – נפט וגז. באופן מפתיע יחסית, אותה הסלמה ביטחונית לא הספיקה כדי למנוע מסקטור הביטחוניות המקומי לרשום ירידה באוקטובר, כשהמדד איבד 3.36%.
מי שכן סיפקו תמיכה בחודש אוקטובר למסלולי ההשקעות המפוזרים ("הכלליים") היו בעיקר איגרות החוב. למרות הירידות החדות בשוק המניות, המסלולים הכלליים של רוב הגופים נותרו בסופו של החודש עם נטייה לירידות קלות בלבד של כ – 0.5%. מה שתמך בהם היה רכיב הנכסים הבלתי סחירים, הדולר, ושוק האג"ח. להמחשה, תל בונד – שקלי ירד ב – 0.15% בלבד, ותל בונד 60 צמודות אף עלה ב – 0.06%, אולי גם בשל העדפה של משקיעים מוסדיים ופרטיים לעגן תשואות גבוהות באג"ח קונצרני רגע לפני הבחירות, כדי להימנע מאותו סיכון במניות שלבסוף כאמור אכן התממש.
בפתח של חודש נובמבר המשקיעים יחפשו לראות תחתית במניות הטכנולוגיה בעולם, בהירות לגבי כיוון הנפט, והתממשות של תחזיות הוק שבנק ישראל יחדש את מסלול הפחתות הריבית.
הסקירה כוללת תחזיות והערכות המהוות מידע צופה פני עתיד, כהגדרת מונח זה בחוק ניירות ערך, תשכ"ח-1968, אשר נשענות על נתונים הנמצאים בידי פרופיט למועד זה. התממשותן של תחזיות והערכות אלה אינה בשליטת פרופיט ומטבע הדברים הן עשויות שלא להתממש או להתממש באופן חלקי או שונה מכפי שיתואר בסיקרה. אין בתוכן משום תחליף לייעוץ ו/או שיווק פנסיוני ו/או שיווק השקעות ו/או ייעוץ מס המותאם ללקוח או המלצה בנוגע לכדאיות השקעה במוצרים פנסיוניים או פיננסים כלשהם, ואין בדברים משום הזמנה או הצעה לביצוע פעולות במוצרים פנסיוניים או פיננסים כלשהם. לעורך הסקירה – ו/או לפרופיט עשוי להיות עניין אישי בנושא הסקירה. אין באמור להוות התחייבות לתשואה, ואין במידע על תשואות שהושגו בעבר כדי להעיד על תשואות שתושגנה בעתיד. המידע המוצג הוא חומר מסייע בלבד, הנשען על אומדנים והערכות החברה שמטבע הדברים, אפשר ויתבררו כחסרים או בלתי מעודכנים וכן עלולות להתגלות סטיות בין ההערכות המובאות במידע לבין התוצאות בפועל. אין לראות במידע זה כעובדתי או כמידע שלם וממצה של ההיבטים הכרוכים בניירות ערך ו/או בנכסים הפיננסיים או הפנסיוניים המוזכרים בו.
אין באמור למצות ו/או להחליף את הוראות ההסדר התחיקתי. אין להעתיק ו/או להפיץ ו/או לשדר ו/או לפרסם את האמור, ללא קבלת אישור מראש ובכתב מאת פרופיט.
העושה שימוש במידע עושה זאת על אחריותו בלבד.
28 באוקטובר 2026
26 באוקטובר 2026

11 באוקטובר 2026
6 באוקטובר 2026
22 בספטמבר 2026
6 בספטמבר 2026
4 באוגוסט 2026
30 ביולי 2026
13 ביולי 2026
בפרופיט, מובילים חדשנות ועשייה - אנחנו מאמינים ששירות יוצא דופן נולד משילוב של מקצועיות, הקשבה וחשיבה חדשה. בזכות המתכננים והסוכנים שלנו, שפועלים בגישה הוליסטית ומתוך מחויבות אמיתית ללקוחות, הצלחנו לבנות קהילה שמובילה שינוי אמיתי בשוק הפיננסי בישראל.


