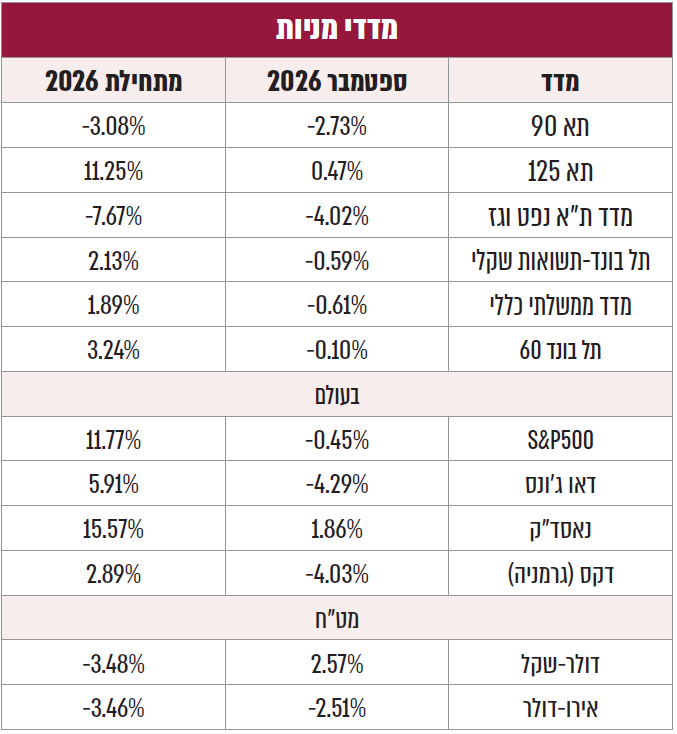
שוק המניות בתל אביב רשם בספטמבר חודש נוסף של עליות, עדיין בהובלת סקטור הביטוח שזינק ב – 5.2% וסה"כ בכ – 46.5% מתחילת השנה. במובן מסוים מניות הביטוח הן מינוף על שוק המניות, דרך תיק הנוסטרו שלהם, היקף הנכסים שהן מנהלות, ודרך מוצרי “משתתפים ברווחים” של לקוחותיהם. גם הבנקים משכו לעליות, בין היתר בתמיכת עליית הריבית הארוכה בשוק, שמאריכה את התקופה שבה הם נהנים מתשואה גבוהה על המזומנים שיושבים בעו”ש. סקטור הטכנולוגיה המקומי המשיך גם הוא במגמת העליות החזקה, בהתאם למגמה העולמי, כשבעולם בלט לטובה מדד השבבים בוול – סטריט שעלה בספטמבר ב – 9.15%.
מי שהכביד על תל אביב היו בעיקר הסקטורים הרגישים לריבית ארוכה גבוהה, כמו מדד ת”א-נדל”ן, שירד ב – 3.58% ובכ – 9.85% מתחילת השנה. בישראל הנדל"ן עוד יצא בזול כשבארה"ב מדד הנדל”ן המקביל של הדאו ג’ונס ירד בספטמבר ב – 7%. גם סקטור תשתיות ואנרגיה ירוקה נפגעו חזק בספטמבר, כשמדד ת”א – תשתיות אנרגיה ירד ב – 7.73%. על פניו זה נשמע מוזר, כי בספטמבר מחירי האנרגיה זינקו, אך אותה עליית מחירי האנרגיה אף שבמובן מסוים הייתה חיובית לענף, הובילה גם לעליה בציפיות האינפלציה והריבית, ומכאן הפעילה גם ווקטור שלילי על פרויקטים של אנרגיה ירוקה שהם עתירי הון ורגישים לשינוי בעלות המימון (הריבית).
ההשפעות הצולבות של עליית הריבית הארוכה על שוק המניות מדגימה שלא כל עליית תשואות היא בעלת אותה השפעה. ההשפעה המשמעותית יותר קשורה למקור, כלומר לסיבה, של עליית התשואות. אם למשל עליית התשואות נובעת מזינוק בביקוש לחוב שקשור לצורכי השקעה בתשתיות AI, והמשקיעים מאמינים שההשקעות האלה באמת יביאו צמיחה, אז שוק המניות יכול להמשיך לעלות ואפילו לזנק על רקע עלית הריביות.
לעומת זאת, אם רוב העלייה בתשואות מגיעה מגיוסי חוב ממשלתיים גדולים ולא יעילים, ההשפעה על השוק תהיה שלילית יותר. בפועל, עליית התשואות הנוכחית לא נבעה מהשתוללות בגיוסי הממשלה, להיפך, נתוני החשב הכללי שפורסמו בספטמבר הראו המשך ירידה בגירעון המצטבר ל – 12 חודשים ל – 3.2% מהתוצר, הרמה הנמוכה ביותר מאז סוף אוקטובר 2023, גם בשל הכנסות גבוהות מהתכנון ותת – ביצוע בתקציב.
סוג אחר של עליית תשואות שנוטה להזיק למניות הוא כזה שמגיע מאינפלציית היצע, כמו זה שחווינו למשל ב – 2022, או כמו שאנו חווים כיום מעליית מחיר הנפט. אך החלק של האינפלציה מעליית התשואות הנוכחית נראה זניח יחסית, כשבספטמבר דווח שהאינפלציה השנתית בישראל נכון לאוגוסט עמדה על 1.5% בלבד, והציפיות בשוק ל – 10 שנים קדימה על 1.8% בלבד. רוב עליית התשואות האחרונה מיוחסת בעיקר לשגשוג כלכלי וכאמור פחות לאינפלציה או לגיוסי חוב חריגים. זה כמובן יכול להשתנות, אבל נכון לספטמבר לפחות זו הייתה התמונה.
סאטיה נאדלה, מנכ"ל מיקרוסופט, טען בספטמבר שיהיה אפשר לומר שמהפכת ה – AI שינתה את הכלכלה העולמית כשנראה את הצמיחה מזנקת לקצב של כ – 7% – 8% בשנה, כלומר לא בקצב הרגיל שלה, שעומד על 2% – 3%.
אלא שבפועל, יחד עם השקעות ה – AI, אנחנו עדיין רחוקים מאוד מקפיצת הצמיחה שעליה נאדלה מדבר. ה – OECD אמנם העלה בספטמבר את תחזית הצמיחה העולמית ל – 2026 מ – 2.8% ל – 2.9%, בין היתר בזכות השקעות ב – AI, אבל זו עדיין צמיחה טיפוסית, ואפילו הפחית את תחזית 2027 מ – 3.1% ל – 3.0%, בין היתר על רקע המתיחות הגיאופוליטית, מחיר הנפט שעלה שוב מעל 100 הדולר לחבית והמשך הידוק התנאים הפיננסיים, שהתבטא בעליית התשואה על חוב אמריקאי ל – 10 שנים ל – 5.2%. עוד פורסם בספטמבר שהכלכלה האמריקאית צמחה ברבעון השני בקצב שנתי של כ – 2.2% בלבד, דומה מאד להסברים ולסביבה הכלכלית טרום מהפיכת ה – AI.
אז איפה כל אותה צמיחה שמאות מיליארדי הדולרים שהושקעו ב – AI הבטיחו לספק?
ויותר מזה, אם הצמיחה העודפת לא מגיעה, וכאמור גם לא חזויה להגיע בקרוב, אז איך זה שענקיות הטכנולוגיה, כולל מיקרוסופט עצמה, ממשיכות לשפוך עוד ועוד כסף לתשתיות AI ואיך זה שהמניות שלהן המשיכו לזנק, גם בספטמבר?
כמובן שכל חברה כשלעצמה, כולל מיקרוסופט, יכולה עדיין לספר שגם אם הכלכלה העולמית תמשיך לצמוח רק ב – 2% – 3%, היא עצמה מאמינה שתוכל להגדיל את נתח השוק שלה לעומת המתחרות ולעומת חברות שפועלות בתחומים שבהם תנגוס, לחסוך בעלויות, וכך לצמוח במהירות עודפת. אך יש גם אפשרות שהן במלכוד שמחייב אותן להמשיך להשקיע גם אם התועלת מאותן השקעות מוטלת בספק. שכן המשך ההשקעות הכרחי להנשמת החלום עד שיתגשם, או שלא…
מה שברור הוא שעצירת השקעות עלולה להיות קטסטרופלית למניית חברה ואולי לשוק כולו. המשמעות של עצירה כזאת היא הודאה בכישלון התחרותי, הכרה בהשקעת יתר, ובעיקר קץ התקווה, קץ החלום.
כלומר, גם אם חברות הטכנולוגיה היו חוששות שההשקעות שלהן כבר לא יעילות הן עדיין היו כנראה חוששות יותר מלעצור אותן בזמן שהמתחרות ממשיכות. במצב כזה האידיאל מבחינתן יהיה אם יצליחו לתאם ביניהן האטת השקעות קולקטיבית, ולא של חברה בודדת, אבל בפרקטיקה זה כנראה על גבול הבלתי אפשרי. ובכל זאת, יש דרך שבה כן אפשר לתאם מהלך קולקטיבי כזה, באמצעות גורם חיצוני (שהוא לא המשקיעים עצמם).
גורם חיצוני כזה, אולי ישמע אבסורדי, הוא הרגולטור. בספטמבר ראשי ענקיות הטכנולוגיה סרו לבית הלבן, במטרה לקדם מנגנוני פיקוח ותיאום סביב בטיחות ל – AI. או במילים אחרות, מישהו שיכפה עליהן להאט, בלי שאיזו חברה סוררת תתקדם לבד. נכון, הן דיווחו על סוכני AI שפרצו מהמסגרות שהוגדרו להם והשתוללו ברשת. בהחלט ייתכן שהחששות הללו אמיתיים, אבל אי אפשר לא לתהות אם זה לא נוח מדי למי שכבר מוביל במרוץ שמישהו חיצוני יחליט לסיים / להאט אותו, באמצעות כללים שיחייבו את כולם.
בפועל, גם המשקיעים לא התרגשו מהאזהרות על סוכני AI רשעים שמשתוללים ברשת, לא רואו בזה עניין, ומאידך המשיכו להתעניין בשאלות יסוד כמו כמה מהר ההשקעות ב – AI יהפכו לתזרימי מזומנים, וכמה אלה שווים בערך נוכחי לאור עליית הריבית הארוכה.
לעומת זאת, חשש שכן קיבל תשומת לב בספטמבר, ואפילו הצליח לרגעים להרעיד את השווקים, היה עליית הריבית. הכי קל לסמן את הריבית העולה כאיום. אבל כאמור לא כל עליות התשואות נולדו רעות ובפועל זאת עובדה ששוק המניות ידע בשנים האחרונות להמשיך לזנק גם בסביבת תשואות עולה.
גם המחשבה שיש איזו רמת ריבית קריטית שעד אליה שוק המניות עוד עולה בסבבה, ואז פתאום כשחוצים אותה שוק המניות קורס, מנותקת מכל היגיון ומכל תיאוריה. במציאות בכל רגע נתון השוק מתמחר את סביבת הריבית הקיימת, וכל עליית ריבית כשלעצמה כבר משפיעה על תמחור השוק באותו רגע.
לכן, אם היינו צריכים להצביע על איום משמעותי באמת היינו בוחרים בחשש שהמשקיעים יעריכו מחדש את יעילות ההשקעות שבוצעו עד כה. כלומר שמסיבה כלשהי, רציונלית או לא, שיעריכו כי תחזיות הרווחים לא יתממשו והכסף ששמו ירד בחלקו לטמיון.
אבל ההיסטוריה מלמדת שגם אם נגיע לנקודה הזאת, והשווקים ייחוו ירידות, בראיה ארוכת טווח ברמת המשקיע המפוזר זאת לא בהכרח בשורה רעה, אולי אפילו טובה. זהו תהליך טבעי ואפילו הכרחי במעבר מקפיצה טכנולוגית לקפיצה כלכלית.
בפרקטיקה, טכנולוגיה פורצת דרך גורמת לשחקנים בענפים הרלוונטים לאמץ אותה מתוך מחשבה שיוכלו באמצעותה לחסוך זמן, לחתוך בעלויות, לשרת יותר לקוחות ולצמוח מהר יותר.
אך אם ה – AI רק יאפשר לעורכי דין לנסח חוזה בשעה במקום שעתיים, לרואי חשבון להכין דו"ח מהר יותר ולמתכנת לכתוב את אותו קוד במחצית הזמן, אכן נקבל שיפור גדול בפריון, אולי גם יותר זמן חופשי ועבודות נוחות יותר, אבל לא בהכרח קפיצה מקבילה בצמיחה.
כדי לחוות את הקפיצה בצמיחה שנאדלה דיבר עליה נצטרך לעבור קודם בשלב פחות נעים שבו הכלכלה מנקה חברות ותהליכים ישנים שלא היו יעילים מספיק. שלב שבו עובדים מתפנים מפעילויות ישנות, הון, נדל"ן וכישרון משתחררים לשימושים חדשים ומאפשרים ליצור מוצרים נוספים, שירותים ושווקים שלא היו קיימים קודם. כשהשאלה בשווקים עוברת מ"האם ה – AI הולך לשנות את העולם" לשלב שבו מפסיקים לשפוך כסף על כולם, מאפשרים לחלק מהפעילויות להיסגר או לקרוס, והון וכוח אדם מתחילים להשתחרר ומתפנים לצמיחה.
מי שזיהה את המנגנון הזה כבר לפני יותר מ – 80 שנה הוא הכלכלן יוזף שומפטר, שכינה את התופעה "הרס יוצר".
למעשה, בטווח הקצר ההשפעה על התוצר אף עשויה להיות שלילית גם אינהרנטית, אם עסקים יצטרכו להשקיע משאבים בלימוד, שינוי תהליכי עבודה, הכשרת עובדים, כתיבת תוכנות וארגון מחדש של מערכות שלמות בארגון. תופעה כלכלית שמכונה "Productivity J-Curve", המתארת כיצד ההתאמות של תחילת המהפכה יכולות אפילו להיראות בתחילה כפגיעה בפריון.
משקיע במניות לטווח ארוך צריך להכיר בדינמיקה הזאת, בחשיבות של שלב ה"ניקוי" במנגנון יצירת הערך. במישור הפרקטי, מפתה לנסות לתזמן את השלבים הללו. אך אורכם ועוצמתם מתבררים רק בדיעבד. הם יכולים להיות ארוכים או קצרים מאוד, חלשים או עוצמתיים, הוא יכול לעבור דרך משבר חריף בסגנון הדוט.קום, אבל יכול גם להתבצע בצורה רגועה דרך עלייה בהיקפי המיזוגים והרכישות, צמצום השקעות, הפסקת פרויקטים ומעבר פנימי של עובדים למחלקות או מקומות עבודה שמייצרים יותר ערך. לכן ניסיון לצאת לפני ה"ניקוי" או לחזור בראשית שלב קפיצת הצמיחה הוא בגדר הימור ולא אסטרטגיית השקעות.
לסיכום, לכשיגיע השלב הזה, חלק מהמשקיעים ייבהלו. אבל מי שמבין שמדובר בתהליך טבעי וחיוני, יכול לשבת בשקט יחסי. עליית הריביות הנוכחית יכולה לקרב אותו, אבל לא מבטיחה אותו. ובכל מקרה, עדיף להכיל אותו מאשר להירתע ממנו.
הסקירה כוללת תחזיות והערכות המהוות מידע צופה פני עתיד, כהגדרת מונח זה בחוק ניירות ערך, תשכ"ח-1968, אשר נשענות על נתונים הנמצאים בידי פרופיט למועד זה. התממשותן של תחזיות והערכות אלה אינה בשליטת פרופיט ומטבע הדברים הן עשויות שלא להתממש או להתממש באופן חלקי או שונה מכפי שיתואר בסיקרה. אין בתוכן משום תחליף לייעוץ ו/או שיווק פנסיוני ו/או שיווק השקעות ו/או ייעוץ מס המותאם ללקוח או המלצה בנוגע לכדאיות השקעה במוצרים פנסיוניים או פיננסים כלשהם, ואין בדברים משום הזמנה או הצעה לביצוע פעולות במוצרים פנסיוניים או פיננסים כלשהם. לעורך הסקירה – ו/או לפרופיט עשוי להיות עניין אישי בנושא הסקירה. אין באמור להוות התחייבות לתשואה, ואין במידע על תשואות שהושגו בעבר כדי להעיד על תשואות שתושגנה בעתיד. המידע המוצג הוא חומר מסייע בלבד, הנשען על אומדנים והערכות החברה שמטבע הדברים, אפשר ויתבררו כחסרים או בלתי מעודכנים וכן עלולות להתגלות סטיות בין ההערכות המובאות במידע לבין התוצאות בפועל. אין לראות במידע זה כעובדתי או כמידע שלם וממצה של ההיבטים הכרוכים בניירות ערך ו/או בנכסים הפיננסיים או הפנסיוניים המוזכרים בו.
אין באמור למצות ו/או להחליף את הוראות ההסדר התחיקתי. אין להעתיק ו/או להפיץ ו/או לשדר ו/או לפרסם את האמור, ללא קבלת אישור מראש ובכתב מאת פרופיט.
העושה שימוש במידע עושה זאת על אחריותו בלבד.
22 בספטמבר 2026
6 בספטמבר 2026
4 באוגוסט 2026
30 ביולי 2026
13 ביולי 2026
6 ביולי 2026
2 ביולי 2026
2 ביוני 2026
19 במאי 2026
בפרופיט, מובילים חדשנות ועשייה - אנחנו מאמינים ששירות יוצא דופן נולד משילוב של מקצועיות, הקשבה וחשיבה חדשה. בזכות המתכננים והסוכנים שלנו, שפועלים בגישה הוליסטית ומתוך מחויבות אמיתית ללקוחות, הצלחנו לבנות קהילה שמובילה שינוי אמיתי בשוק הפיננסי בישראל.


